传统职工医院依托体制生存,市场化机制僵化、运营成本高、盈利薄弱,高度依赖母公司输血。在国企改革深化、医疗市场化竞争加剧的双重背景下,主动瘦身、剥离非主营医疗资产或是央企、国企的主流选择。
来源:中国医院院长
编辑:北玄
封面来源:pixabay
近期,国企办医改革连续落子,呈现出“止损退出、转公扩容、归口提级”三条不同路径。
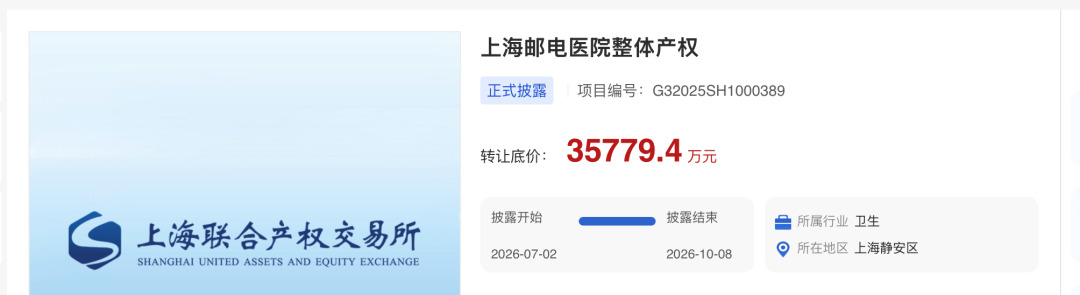
其中,拥有75年历史的上海邮电医院100%产权挂牌整体转让,整体转让底价3.58亿元,保证金1亿元;
规划床位2000张的中信惠州医院由央企转变为仲恺高新区人民医院主院区,成交价约6.15亿元;
北大荒北安医院通过股权划转、整建制移交,转入地方公立或省级医疗体系,成为区域医疗新院区。
上海邮电医院由中国邮政、电信、移动等系统共建,是典型的老牌国企职工医院。股权结构显示,上海邮政实业开发有限公司持股51%,上海电信实业(集团)有限公司持股22.89%,中国电信集团有限公司持股17.78%,上海通信服务有限公司持股8.33%。本次整体出让100%股权后,意味着邮政、电信等全部通信央企股东将彻底退出这家运营了75年的职工医院。公开信息显示,上海邮电医院始建于1951年,注册资本为9346万元,是建国后上海最早建立的职工医院之一,长期承担邮电系统职工医疗保障工作,同时面向社会提供诊疗、保健服务。医院由总院、南部第二职业点组成,核定床位266张,在职职工346名。据悉,持续亏损、依赖股东补贴,是本次产权转让的主要原因。2025年度审计报告显示,医院全年营业收入为2.17亿元,但利润总额和净利润均为零,资产总计1.9亿元,负债总计7014万元。截至2026年1月31日的财务报告显示,当月营业收入仅为1486.58万元,利润总额和净利润均为–249万元。作为非营利性事业单位,医院长期存在经营缺口,历年亏损均靠央企股东补贴兜底,缺乏独立市场化盈利能力和自我造血机制。挂牌要求受让方保留医疗主营业务、承接346名在职职工安置,并自行办理事业单位及医疗机构证照变更。对通信央企而言,这次转让是“聚焦主业、瘦身健体”的典型动作。与“清仓退出”不同,中信惠州医院走的是“央企资产转地方公立”路线。自2026年10月1日起,原中信惠州医院由惠州仲恺高新区人民医院接管,并更名为惠州仲恺高新区人民医院(总院区)。今年8月,惠州仲恺创新投资集团有限公司以协议转让方式收购中信惠州医院有限公司100%股权,成交价约6.15亿元。交易完成后,这家原隶属于央企中信集团的国有三级综合医院,由此正式成为仲恺高新区区属国有资产。医院官网介绍,中信惠州医院始建于2005年,是一家三级综合医院,占地面积8.8万平方米,总建筑面积12万余平方米,规划床位2000张,普通外科、神经外科、骨科为惠州市临床重点专科。中信惠州医院的前身为南方医科大学惠州协和医院,成立之初是一家社会办医机构。2012年8月,中信医疗健康产业集团以60%持股比例入主,医院更名为中信惠州医院,进入混合所有制发展阶段。2016年5月,中信医疗进一步完成全资收购,医院变为央企全资举办。此次惠州市仲恺高新区人民医院执业地址变更与曙光院区增设,是区域优化医疗资源布局、补齐优质医疗服务供给短板的重要举措。
北大荒集团北安医院则走“整建制移交”。2026年9月,北大荒集团北安医院从农垦系统剥离,划归省卫生健康委管理,成为黑龙江省第三医院的北安院区。这次合并的逻辑,用黑龙江省第三医院院长陈鹏的话说,是“推动学科互补、资源共享,以‘1+1>2’的改革成效辐射带动北部区域医疗服务能力提升”。公开信息显示,北大荒集团北安医院始建于1969年,为三级甲等综合医院,拥有黑河地区唯一国家标准版胸痛中心、国家级综合防治卒中中心、国家级房颤中心;黑龙江省第三医院为省精神卫生中心,已形成“一院四区”发展格局,精神科为省临床重点。两院合并后,北安院区保留急诊急救和综合学科,省三院输出精神、神经、卒中与质量管理能力,共同承接黑龙江北部区域医疗中心任务。从医院管理视角看,这次移交的本质是将一项长期游离于省级财政和卫生规划体系之外的优质资产,重新纳入公共医疗资源的配置框架。
三起案例,对应不同改革逻辑
上海邮电医院因持续亏损、股东补贴压力整体挂牌,属“止损退出”;中信惠州医院是央企移交地方,属“转公扩容”;北大荒集团北安医院承担农垦区域医疗功能、学科互补性强,属“归口提级”。
如果将视线拉长,这些案例是国有企业办医疗机构深化改革的一个注脚。
2017年,国务院国资委等六部门联合印发《关于国有企业办教育医疗机构深化改革的指导意见》,明确企业办医的四条出路:移交地方、关闭撤销、资源整合、重组改制。
2018年国资委又明确国药、华润、通用、诚通、国投、国新等央企可参与央企医院专业化整合。
2023年十三部门方案进一步将国有独资、全资或控股实际控制的非营利医院纳入区域卫生规划,在医保定点、分级诊疗、医联体等方面与政府办医同等对待。
近期案例显示,执行层面已不再“一刀切”卖资产,而是按亏损程度、学科价值、区域供需和接收方能力分别定方案。
2026年全省卫生健康工作会议明确提出“实施医疗资源均衡布局行动,推动服务体系结构优化升级”。
传统职工医院依托体制生存,市场化机制僵化、运营成本高、盈利薄弱,高度依赖母公司输血。在国企改革深化、医疗市场化竞争加剧的双重背景下,剥离非主营医疗资产、甩掉持续亏损医疗资产,或已是央企、国企的主流选择。
对地方而言,接盘后能否解决职工安置、事业转制、编制财政、医保价格和学科共建,决定“新院区”是真正扩容,还是只换块牌子。



发表评论 取消回复